我国2014-2015年信息技术咨询服务收入统计分析
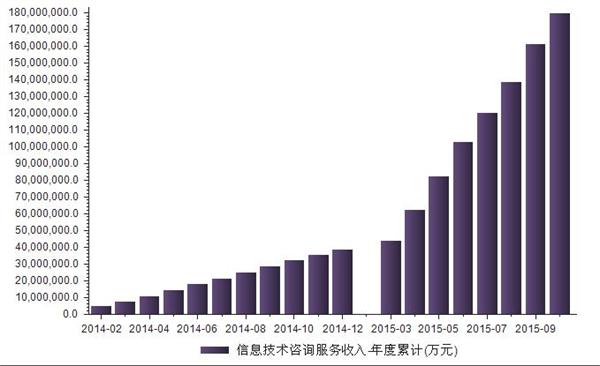
信息技术咨询服务作为软件和信息技术服务业的重要组成部分,在推动企业数字化转型和信息化建设中发挥着关键作用。本文基于工业和信息化部及国家统计局的公开数据,对2014-2015年我国信息技术咨询服务收入进行统计与分析,以揭示其发展态势和行业特征。
一、2014年信息技术咨询服务收入概况
2014年,我国信息技术咨询服务收入达到约1850亿元,较2013年同比增长约18.5%。这一增长主要得益于国家政策对信息化建设的支持,以及企业对于IT咨询、系统集成和运维服务的需求增加。从区域分布看,东部地区收入占比超过65%,其中北京、上海、广东三地贡献显著;中西部地区增速较快,但基数仍较小。
二、2015年信息技术咨询服务收入情况
2015年,信息技术咨询服务收入进一步增长至约2200亿元,同比增长约18.9%,增速与2014年基本持平。全年收入呈现稳中有进的态势,上半年受宏观经济影响增速略低,下半年在“互联网+”行动计划和“中国制造2025”等政策带动下明显回升。细分领域中,业务流程咨询和IT战略规划服务收入增长较快,分别同比增长22%和20%;而传统系统集成咨询收入增速放缓至15%左右。
三、2014-2015年收入变化特点
- 持续两位数增长:两年均保持近19%的增速,显示信息技术咨询服务市场处于快速成长期。
- 结构优化:高附加值咨询业务(如云计算咨询、大数据分析咨询)占比提升,从2014年的28%升至2015年的32%。
- 区域协同增强:中西部地区收入增速超过20%,高于东部地区,区域差距逐步缩小。
- 企业规模分化:大型IT咨询企业收入占比稳定在55%左右,但中小型企业凭借灵活性和专业化服务,收入增速略高于行业平均水平。
四、影响因素分析
政策环境方面,“十二五”信息化规划收官和“互联网+”政策出台,为信息技术咨询创造了旺盛需求。技术驱动方面,云计算、大数据、移动互联网的普及促使企业加大咨询投入。市场竞争方面,行业竞争加剧导致服务价格稳中有降,但通过业务量增长弥补了价格影响。
五、结论
2014-2015年我国信息技术咨询服务收入实现连续较快增长,2015年收入规模突破2200亿元,两年平均增速约18.7%。行业结构持续优化,区域发展更趋协调,但同时也面临高端咨询能力不足、国际竞争力有待提升等挑战。随着数字经济的深入发展,信息技术咨询服务有望保持稳定增长,并进一步向专业化、高端化方向演进。
如若转载,请注明出处:http://www.hcx100.com/product/48.html
更新时间:2026-10-22 08:25:44